Er is een koper gevonden voor je woning in Spanje, de verkoopprijs is overeengekomen en het voorlopig koopcontract (contrato de arras) is ondertekend. Nu komt de volgende belangrijke stap: de notariële overdracht. Maar op welke bankrekening ontvang je eigenlijk de verkoopopbrengst? Kan dat gewoon op je Nederlandse of Belgische rekening, of heb je daarvoor een Spaanse bankrekening nodig?
Ons advies: zorg dat je vóór de overdracht over een Spaanse bankrekening beschikt. Zeker wanneer de koper een Spaanse hypotheek afsluit, kan dit veel praktische problemen voorkomen.
Een Spaanse bankrekening is niet in alle situaties wettelijk verplicht, maar maakt de financiële afwikkeling doorgaans eenvoudiger, overzichtelijker en beter te controleren.
1. De aanbetaling (arras) kan gewoon op je Nederlandse rekening
Bij de verkoop van een woning in Spanje wordt doorgaans eerst een voorlopig koopcontract ondertekend, het contrato de arras.
Hierbij betaalt de koper vaak 10% van de overeengekomen verkoopprijs als aanbetaling.
Stel dat je jouw woning verkoopt voor € 200.000. Dan kan de betaling er als volgt uitzien:
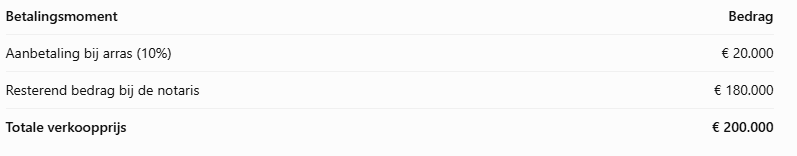
De aanbetaling van € 20.000 kan in principe rechtstreeks op jouw Nederlandse of Belgische bankrekening worden overgemaakt.
Een Spaanse bankrekening is hiervoor doorgaans niet nodig. Het belangrijkste is dat de betaalgegevens correct in het contract worden opgenomen en dat de betaling goed kan worden aangetoond.
2. Wat als de koper een Spaanse hypotheek afsluit?
Hier wordt het interessanter.
Wanneer de koper een hypotheek afsluit bij een Spaanse bank, is die bank betrokken bij de financiële afwikkeling van de aankoop.
Bij de notariële overdracht moet het resterende aankoopbedrag worden betaald. Dit gebeurt bijvoorbeeld met een officiële bankcheque (cheque bancario) of een bankoverschrijving.
De hypotheekbank heeft hiervoor eigen procedures en voorwaarden. Sommige banken kunnen betalingen naar buitenlandse rekeningen faciliteren, terwijl andere banken bij vastgoedtransacties specifieke eisen stellen aan de betaalwijze.
Een buitenlandse IBAN is dus niet automatisch onmogelijk, maar je wilt vóór de ondertekening zeker weten dat de hypotheekbank de gekozen betaalwijze accepteert.
Je wilt immers niet bij de notaris ontdekken dat de bank het geld niet op de afgesproken manier kan overmaken.
Daarom adviseren wij verkopers om tijdig een Spaanse bankrekening te regelen en samen met de koper, de hypotheekbank en de notaris vast te leggen hoe de betaling zal plaatsvinden.
3. En wanneer de koper zonder hypotheek koopt?
Ook wanneer de koper de woning volledig met eigen middelen betaalt, raden wij een Spaanse bankrekening aan.
Niet omdat dit wettelijk verplicht is, maar omdat je als verkoper vooral één ding wilt: zekerheid dat je betaald bent.
Stel je voor: je zit bij de notaris in Tarragona, Cambrils of Barcelona en tekent de overdracht van je woning.
De koper maakt het resterende bedrag over. Vervolgens wil je uiteraard controleren of de betaling is ontvangen.
Bij een gewone internationale SEPA-overschrijving kan het enige tijd duren voordat het bedrag zichtbaar is. Soms staat het dezelfde dag op je rekening, soms pas later.
Een instantbetaling kan daarentegen binnen enkele seconden binnenkomen, óók tussen verschillende Europese landen, mits de betrokken banken en de transactie dit ondersteunen.
Een Spaanse bankrekening is dus geen absolute garantie dat het geld sneller binnenkomt. Maar een goed voorbereide betaling tussen Spaanse banken kan de afwikkeling gemakkelijker maken.
4. Waarom wij adviseren om het geld zichtbaar op je rekening te hebben vóór je tekent
Een woning verkopen is geen alledaagse transactie. Het gaat vaak om een aanzienlijk bedrag.
Daarom vinden wij het belangrijk dat de verkoper precies weet hoe en wanneer de betaling plaatsvindt.
Bij een bankoverschrijving heeft het onze voorkeur dat de ontvangst van het geld bij de notaris daadwerkelijk kan worden gecontroleerd voordat de eigendomsoverdracht wordt afgerond.
Een betalingsbewijs van de koper is daarbij niet altijd hetzelfde als een bevestigde bijschrijving op jouw rekening.
5. Wat als je nog geen Spaanse bankrekening hebt?
Veel Nederlandse en Belgische woningeigenaren hebben hun Spaanse bankrekening inmiddels gesloten, bijvoorbeeld omdat zij hun vakantiewoning weinig gebruiken of de vaste bankkosten willen vermijden.
Soms hebben ze zelfs nooit een Spaanse bankrekening gehad.
Gelukkig hoef je hiervoor niet altijd speciaal naar Spanje te reizen.
Bij bepaalde Spaanse banken kunnen niet-residenten een bankrekening online openen, afhankelijk van hun nationaliteit, woonland, identiteitsdocumenten en de acceptatievoorwaarden van de bank.
Meestal moet je rekening houden met identificatie, fiscale gegevens en mogelijke controles van de herkomst van het geld.
Mavi Moments kan je hierbij helpen.
Wij kunnen je in contact brengen met een bank waar het openen van een Spaanse bankrekening online mogelijk is, mits je aan de voorwaarden voldoet.
Zo kun je dit onderdeel tijdig regelen, zonder onnodige reizen of administratieve zorgen.
6. Denk ook aan je bestaande Spaanse hypotheek
Heb je zelf nog een hypotheek op de woning die je verkoopt? Dan is het extra belangrijk om de financiële afwikkeling vooraf te organiseren.
De resterende hypotheekschuld moet bij de verkoop doorgaans worden afgelost. Hiervoor zijn gegevens nodig van de bank waar jouw hypotheek loopt, waaronder een actueel aflosbedrag.
Bij de notaris kan een gedeelte van de verkoopopbrengst rechtstreeks worden gebruikt om de hypotheek af te lossen. Het resterende bedrag ontvang je vervolgens zelf, na eventuele andere inhoudingen en verrekeningen.
Het is dus verstandig om niet alleen je bankrekeningnummer klaar te hebben, maar ook eventuele bankcertificaten, hypotheekinformatie en de juiste betalingsinstructies.
7. Vergeet de verkoopkosten en belastingen niet
Het bedrag dat je bij de notaris ontvangt, is niet altijd hetzelfde als de overeengekomen verkoopprijs.
Bij verkoop door een fiscale niet-resident moet de koper in de regel bijvoorbeeld 3% van de verkoopprijs inhouden voor de Spaanse belastingdienst.
Daarnaast krijg je mogelijk te maken met makelaarskosten, de gemeentelijke plusvalía en andere kosten die verband houden met de verkoop.
Wil je precies weten hoeveel je na de verkoop overhoudt? Lees dan ons artikel:
Huis verkopen in Catalonië: hoeveel houd je écht over van de verkoopprijs?
Hierin laten we met een concreet rekenvoorbeeld zien welke kosten je kunt verwachten en op welke punten fiscale besparingen mogelijk zijn.
8. Je woning verkopen in Catalonië? Regel je bankzaken op tijd
Of je nu verkoopt in Tarragona, Cambrils, Salou, Reus, Barcelona, de Maresme of aan de Costa Brava: een goede voorbereiding voorkomt onnodige vertragingen.
Bij Mavi Moments begeleiden we niet alleen het verkoopproces, maar denken we ook mee over de praktische en administratieve afwikkeling.
Van de benodigde documenten en de afspraken met de notaris tot het organiseren van een veilige betaling van de verkoopopbrengst.
Heb je nog geen Spaanse bankrekening? Dan helpen we je graag bij het vinden van een geschikte bank waar je deze mogelijk eenvoudig online kunt openen.
En overweeg je jouw Spaanse woning te verkopen, maar weet je nog niet of dit het juiste moment is?
Lees dan ook:
Je woning verkopen in Catalonië? Waarom 2026 een interessant moment kan zijn
Wil je weten wat jouw woning waard is, wat je netto overhoudt en hoe je de verkoop veilig en zonder onnodige zorgen kunt regelen?
Neem vrijblijvend contact op met Mavi Moments. We helpen je graag verder, van de eerste waardebepaling tot de financiële afwikkeling bij de notaris.